 Klik på den blå tekst ved pilen for at følge os!!
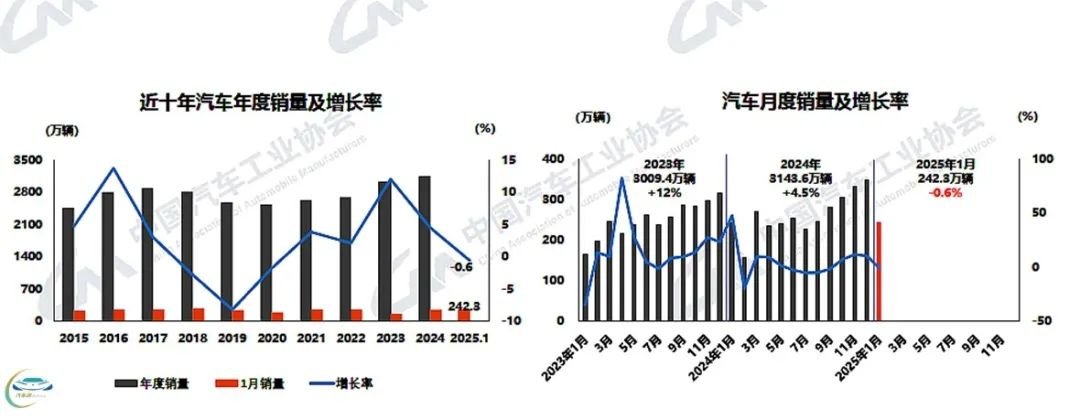
"Forårsfestmåneden" er traditionelt lavsæson for bilsalg, men starten på 2025 har været anderledes. Den 17. februar offentliggjorde China Association of Automobile Manufacturers (CAAM) data for bilmarkedets produktion og salg i januar 2025. Tallene viser, at bilproduktionen og -salget i januar udgjorde henholdsvis 2,45 millioner og 2,423 millioner enheder, et fald på 27,2 % og 30,5 % sammenlignet med den foregående måned, mens produktionen steg 1,7 % årligt og salget faldt 0,6 % årligt.
Sammenlignet med "forårsfestmåneden" i 2024: I februar sidste år udgjorde bilproduktionen og -salget henholdsvis 1,506 millioner og 1,584 millioner enheder, et fald på 37,5 % og 35,1 % sammenlignet med den foregående måned og et fald på 25,9 % og 19,9 % årligt. Selv når man tager højde for, at februar havde tre færre dage, er datasammenligningen stadig meget tydelig, og derfor vurderede CAAM den samlede produktions- og salgssituation for 2025 som en stabil start.
Fra et markedsperspektiv nærmede januar sig "forårsfesttiden" i den sidste del af måneden, så den faktiske effektive arbejdstid var over et par uger. Derudover lancerede bilvirksomheder kampagner som "åbent i forårsfesten", og CAAM nævnte: "I 2025 oplevede forbruget i landets største byer en betydelig genopretning i forårsferien. I løbet af ferien steg det daglige salg i forbrugerrelaterede brancher i hele landet med 10,8 %."
Naturligvis er den centrale drivkraft: I januar, på trods af færre effektive arbejdsdage, oplevede bilproduktionen en lille stigning og salget kun et lille fald i forhold til samme periode, drevet af gunstige faktorer som "bytte-til-nyt"-politikken og forårsfestøkonomien, og branchen fik en stabil start. Blandt disse fortsatte personbiler med gode resultater med stigninger i både produktion og salg årligt; produktion og salg af nye energikøretøjer samt bileksport fortsatte også med gode resultater.
Desuden var implementeringseffektiviteten af årets politik meget høj. CAAM nævnte også, at den centrale økonomiske arbejdskonference før årets begyndelse systematisk havde planlagt det økonomiske arbejde for 2025, og den mere proaktive politiske tone giver drivkraft til at fremme en fortsat økonomisk genopretning, hvilket er gunstigt for at styrke markedstilliden og forventningerne. Efter forårsfesten placerde det første statsrådsmøde forbruget i en mere fremtrædende position, og relevante ministerier og kommissioner implementerede aktivt den centrale planlægning. "Vi er overbeviste om, at en række politikker, der introduceres og implementeres dybtgående, vil bidrage til bilbranchens stabile udvikling og sikre en god start."
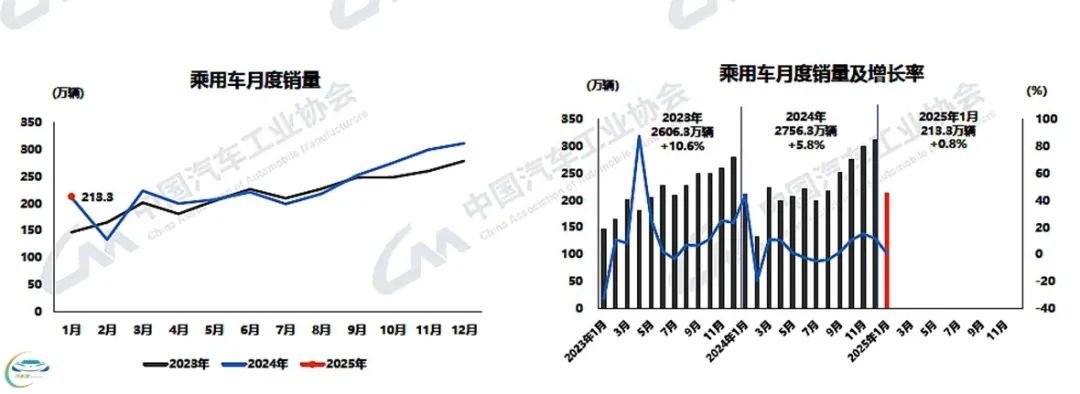
Bilmarkedets vigtigste drivkraft – produktion og salg af personbiler – udgjorde i januar henholdsvis 2,151 millioner og 2,133 millioner enheder, et fald på 28,4 % og 31,6 % sammenlignet med den foregående måned og en stigning på 3,3 % og 0,8 % årligt. Hvis man kun ser på de årlige tal, var januar sidste år endnu ikke nået til forårsfestmåneden, og med over et par ugers effektiv arbejdstid opnåedes en årlig stigning, hvilket viser, at markedets momentum i år virkelig er godt.
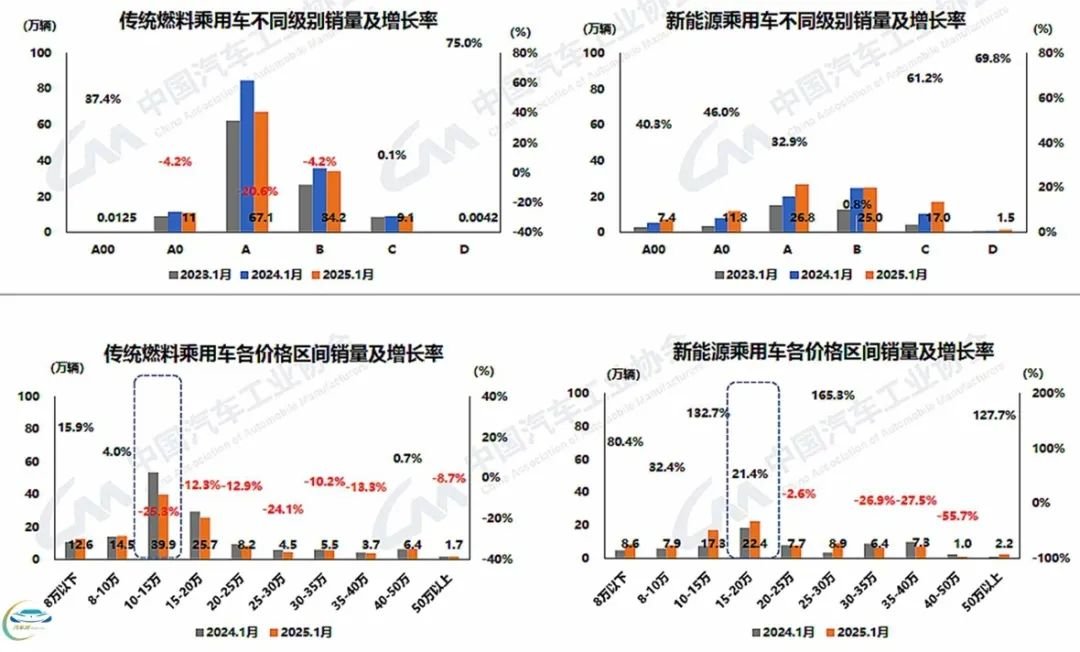
Blandt personbilerne viser salget af traditionelle brændstofdrevne personbiler stadig fald i varierende grad, mens nye energikøretøjer fortsætter med at vokse. Tidligere har redaktionen vurderet, at det nuværende bilmarked er en proces, hvor nye energikøretøjer gradvist erstatter traditionelle brændstofkøretøjer, og efterhånden som denne proces skrider frem, er elektrificeringen af A- og B-klassebiler, der udgør hovedparten af privatforbruget, allerede meget tydelig: I januar voksede nye energipersonbiler i alle klasser i varierende grad, og salget er stadig primært koncentreret i A- og B-klassen med kumulative salg på henholdsvis 268.000 og 250.000 enheder, en årlig stigning på 32,9 % og 0,8 %. Og "B-klassens elektrificeringstendens er tydelig, C- og D-klassens elektrificering fører forbrugeropgraderingen, kinesiske high-end mærker af nye energikøretøjer fortsætter med hurtig udvikling, hvilket fremmer en betydelig stigning i andelen af high-end mærkers nye energipersonbiler."
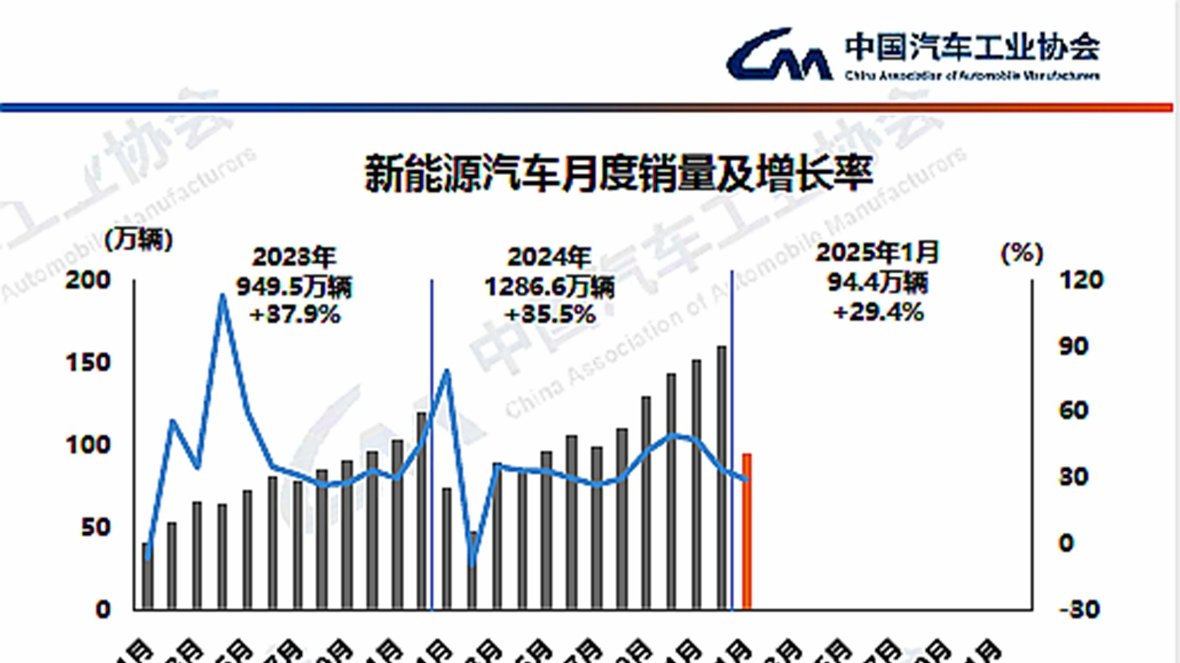
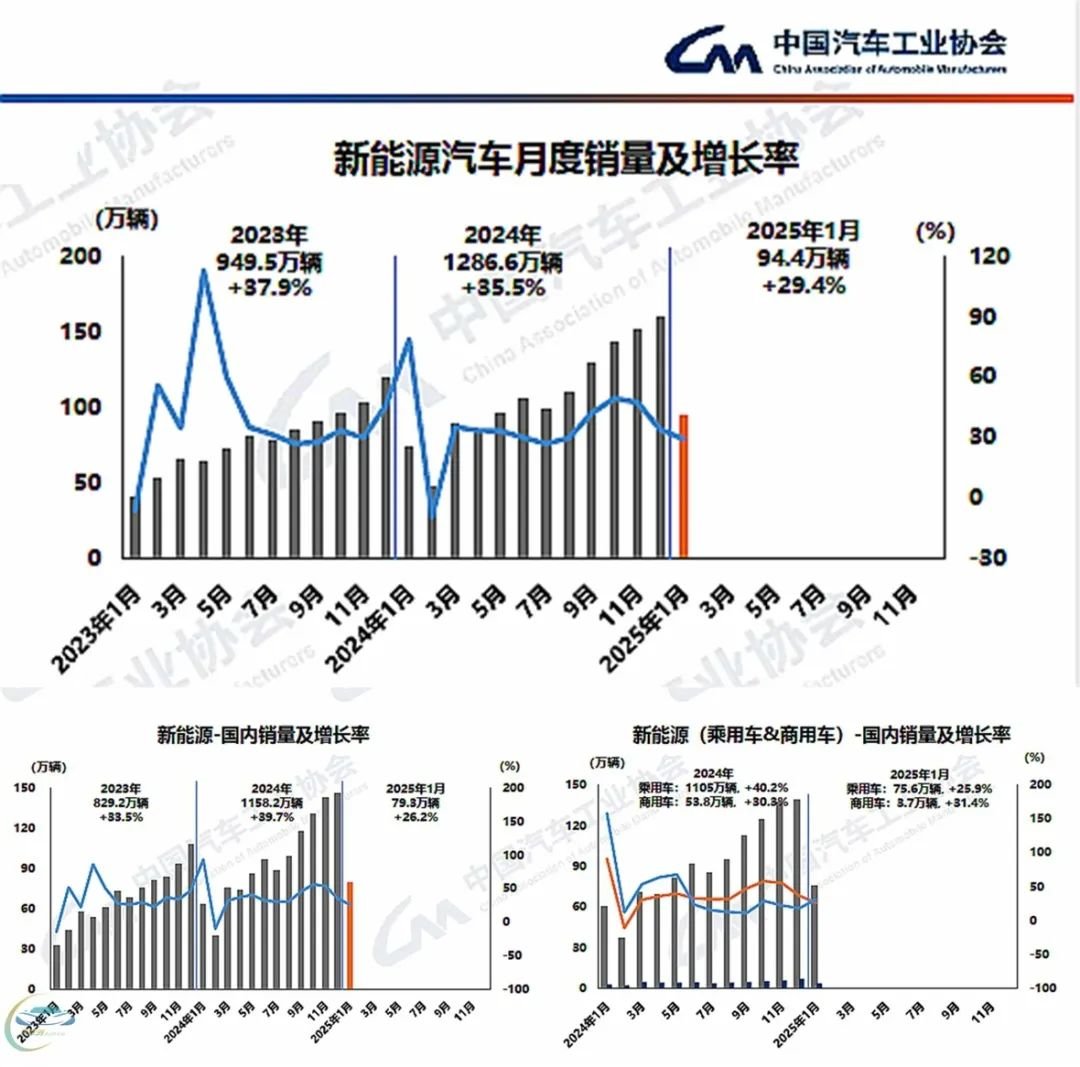
Ved yderligere at opdele markedet for nye energikøretøjer: I januar udgjorde produktionen og salget af nye energikøretøjer henholdsvis 1,015 millioner og 944.000 enheder, en årlig stigning på 29 % og 29,4 %, og salget af nye energikøretøjer nåede 38,9 % af det samlede salg af nye biler.
Blandt de tre hovedtyper af nye energipersonbiler steg væksten for rene elbiler i januar og var næsten på niveau med plug-in hybridbiler, der hidtil har haft en vækst på omkring 80 %: I januar var salget af rene elbiler 574.000 enheder med en årlig stigning på 29,1 %, mens salget af plug-in hybridbiler var 370.000 enheder med en årlig stigning på 30 %.
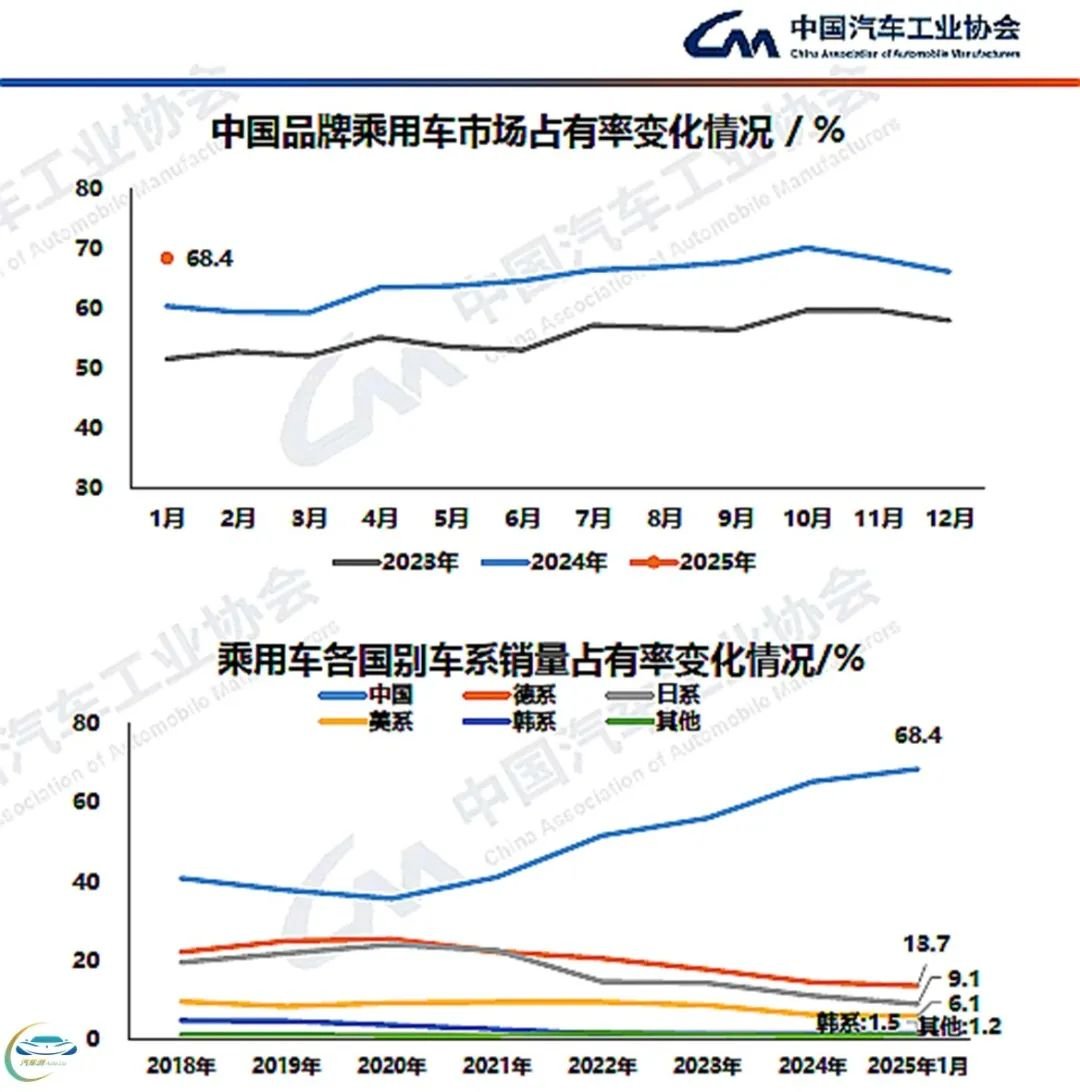
Væksten i salget af nye energipersonbiler følger den samtidige stigning i markedsandelen for kinesiske mærker, der er hoveddrivkraften bag nye energikøretøjer. I januar nåede salget af kinesiske personbilmærker 1,459 millioner enheder, en årlig stigning på 14,1 %, og salgsandelen nåede 68,4 %, hvilket er 8 procentpoint højere end samme periode året før.
Ser man på situationen for de enkelte nationale bilserier, er salget for de øvrige store bilserier fortsat faldende, mens markedsandelen for kinesiske mærker gradvist stiger. Denne situation afspejler naturligvis også indirekte, at markedet i øjeblikket er et "lageropbygningsmarked", hvor den samlede vækst ikke er særlig markant.
CAAM's første offentliggjorte produktions- og salgsdata i år tilføjede "bilimport" sammenlignet med sidste år. Selve dataene viser, at bilimport og -eksport er som "ild og is": Ifølge tal fra General Administration of Customs, som CAAM har sammenstillet, udgjorde bilimporten i 2024 705.000 enheder, et fald på 11,8 % årligt; bileksporten udgjorde 6,407 millioner enheder, en stigning på 22,7 % årligt.
I december 2024 udgjorde bilimporten 68.000 enheder, en stigning på 12,4 % sammenlignet med den foregående måned og et fald på 15,4 % årligt; eksporten udgjorde 574.000 enheder, en stigning på 4,6 % sammenlignet med den foregående måned og en stigning på 24,9 % årligt.
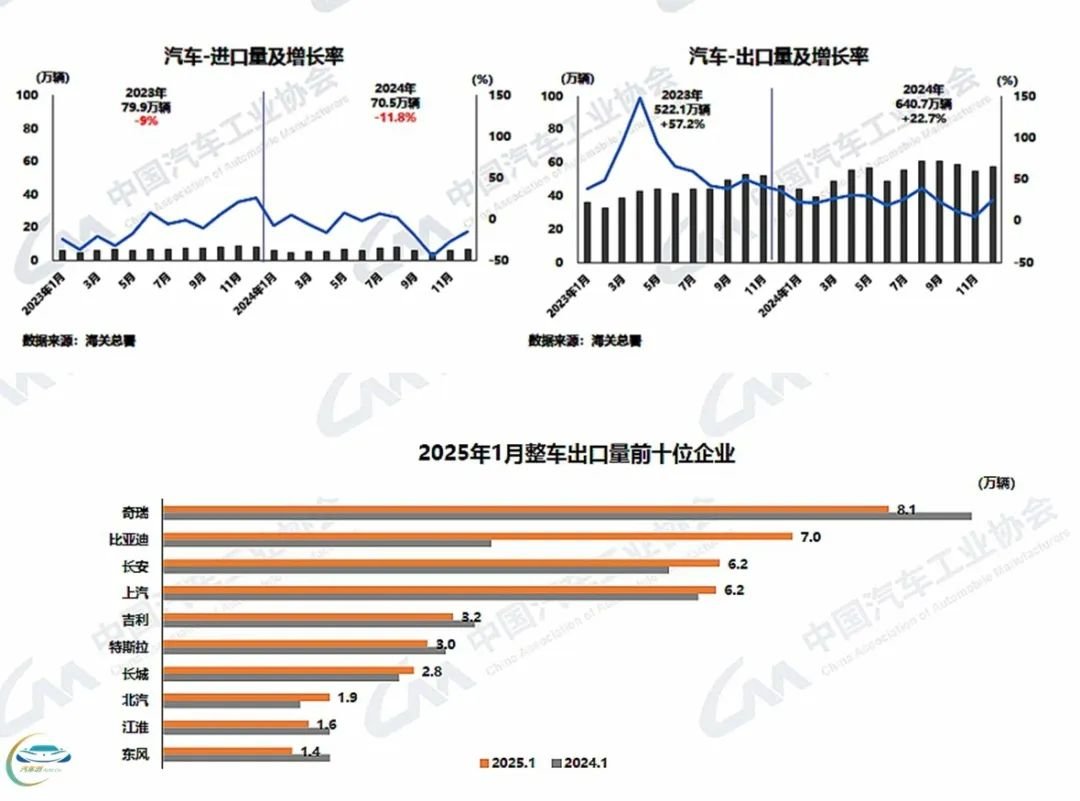
Blandt de ti største koncerner inden for eksport af hele køretøjer nåede Cherys eksport i januar 81.000 enheder, et fald på 10,3 % årligt, hvilket udgør 17,2 % af den samlede eksport og stadig er førende; BYD og Changan havde bemærkelsesværdig vækst, hvor BYD's eksport nåede 70.000 enheder, en årlig stigning på 91,5 %, og en andenplads, mens Changan's eksport nåede 62.000 enheder og delte tredjepladsen med SAIC.
Forfatter: Liu Jungang